Over 10 years we help companies reach their financial and branding goals. Engitech is a values-driven technology agency dedicated.

Gallery

Contacts

411 University St, Seattle, USA

engitech@oceanthemes.net

+1 -800-456-478-23

gestión financiera software de tesorería
Previsión de tesorería: cómo anticipar la liquidez

Conocer cuánto dinero tiene una empresa en sus cuentas bancarias es importante, pero saber cuánto dinero tendrá disponible dentro de unas semanas o meses es fundamental para tomar decisiones financieras. Los cobros pendientes, los pagos a proveedores, los vencimientos de préstamos y otras obligaciones pueden generar necesidades de liquidez que conviene anticipar. 

La previsión de tesorería permite proyectar las entradas y salidas de dinero de una empresa durante un periodo determinado para conocer cómo evolucionará su liquidez. De esta forma, el departamento financiero puede detectar posibles desfases entre cobros y pagos, planificar las necesidades de financiación y gestionar los recursos disponibles con mayor eficiencia. 

Sin embargo, elaborar previsiones fiables requiere algo más que trabajar con una hoja de cálculo. Es necesario disponer de información actualizada, integrar los datos de los diferentes sistemas de gestión y revisar periódicamente las estimaciones. 

En este artículo explicamos qué es la previsión de tesorería, cómo elaborarla y qué papel desempeña la tecnología para mejorar su precisión y automatizar el proceso. 

¿Qué es la previsión de tesorería? 

La previsión de tesorería es una estimación de los cobros y pagos que realizará una empresa durante un periodo futuro. Su objetivo es anticipar la evolución de la liquidez y conocer los recursos económicos que estarán disponibles en cada momento. 

Para elaborarla se parte de la posición de tesorería actual y se incorporan los movimientos previstos: cobros de clientes, pagos a proveedores, nóminas, impuestos, cuotas de financiación, inversiones y otras operaciones que puedan afectar al flujo de caja. 

El resultado permite conocer el saldo de tesorería que se espera tener al final de cada periodo y detectar posibles situaciones de déficit o excedente de liquidez. 

Por ejemplo, una empresa puede tener actualmente un saldo bancario positivo, pero prever una concentración de pagos a proveedores y obligaciones fiscales durante el mes siguiente. Si los cobros previstos no son suficientes para cubrir esas salidas, la previsión permitirá identificar la necesidad de financiación con antelación. 

Es importante diferenciar la previsión de tesorería de la situación bancaria actual. Mientras que esta última muestra los recursos disponibles en un momento determinado, la previsión permite analizar cómo evolucionarán esos recursos en el futuro. 

¿Para qué sirve una previsión de tesorería? 

La previsión de tesorería es una herramienta fundamental para la planificación financiera porque permite anticipar las necesidades de liquidez y tomar decisiones antes de que aparezcan posibles problemas. 

Entre sus principales aplicaciones destacan: 

  • Anticipar necesidades de liquidez: permite detectar posibles déficits de tesorería y conocer cuándo será necesario disponer de recursos adicionales. 
  • Planificar los pagos: facilita la organización de los vencimientos y ayuda a gestionar los compromisos con proveedores, empleados y entidades financieras. 
  • Optimizar los recursos disponibles: permite identificar posibles excedentes de tesorería y valorar alternativas para aprovecharlos. 
  • Planificar la financiación: ayuda a determinar cuándo puede ser necesario recurrir a líneas de crédito, préstamos u otras fuentes de financiación. 
  • Mejorar la toma de decisiones: proporciona información para valorar inversiones, gastos y operaciones que puedan afectar a la liquidez. 
  • Reducir la incertidumbre financiera: permite analizar diferentes escenarios y prepararse ante posibles cambios en los cobros, pagos o condiciones del mercado. 

En definitiva, una buena previsión de tesorería permite pasar de una gestión reactiva, centrada en resolver los problemas cuando aparecen, a una planificación basada en la anticipación.

¿Qué información necesitas para hacer una previsión de tesorería? 

La fiabilidad de una previsión depende directamente de la calidad y actualización de los datos utilizados. Para obtener una visión completa de la liquidez futura es necesario recopilar información de diferentes fuentes y áreas de la empresa. 
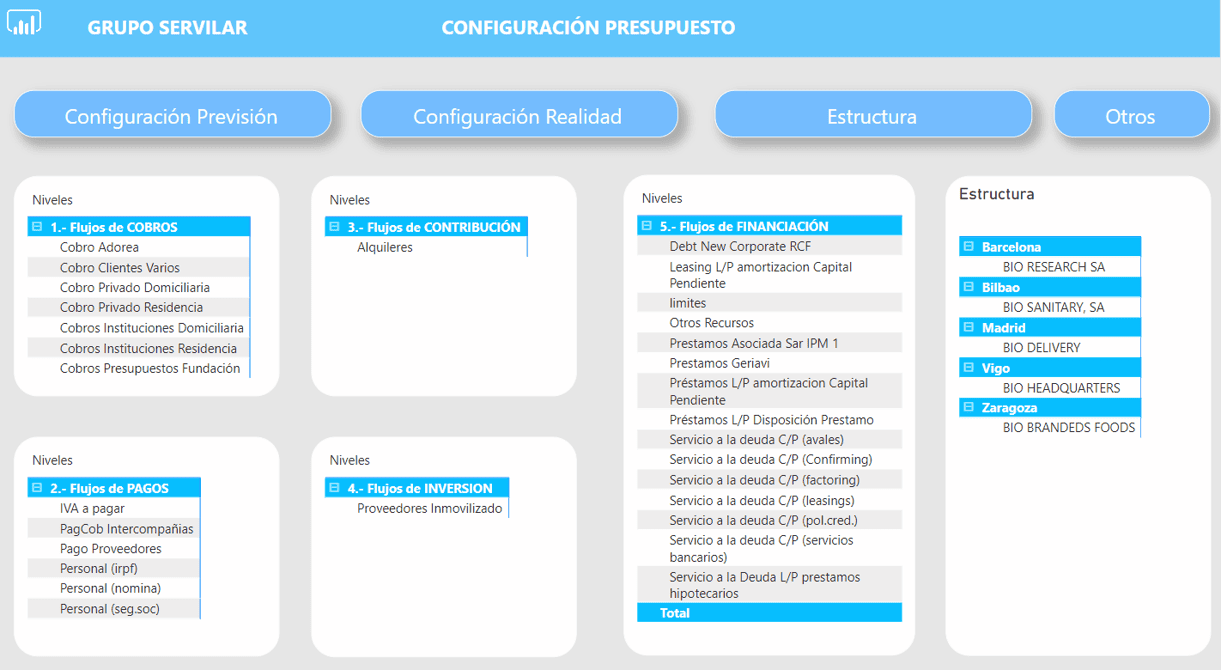
Previsión de tesorería

Estos son los principales elementos que deben tenerse en cuenta:

Saldos bancarios y posición inicial 

El primer paso es conocer el dinero disponible al inicio del periodo que se quiere analizar. 

Para ello es necesario recopilar los saldos de las diferentes cuentas bancarias y considerar la situación de las distintas sociedades, si se trata de un grupo empresarial. 

También conviene tener en cuenta los movimientos pendientes de confirmación o contabilización para evitar que la previsión parta de una posición desactualizada. 

Cobros y pagos previstos 

Son los principales componentes de cualquier previsión de tesorería. 

Por un lado, deben incorporarse las entradas de dinero previstas, como: 

  • Cobros de clientes y facturas pendientes. 
  • Ventas previstas según sus condiciones de cobro. 
  • Devoluciones de impuestos u otros ingresos previstos. 
  • Subvenciones, préstamos y otras entradas de financiación. 

Por otro lado, deben contemplarse las salidas de dinero: 

  • Pagos a proveedores. 
  • Nóminas y cotizaciones sociales. 
  • Impuestos y otras obligaciones fiscales. 
  • Alquileres, suministros y gastos operativos. 
  • Cuotas de préstamos, intereses y comisiones. 
  • Inversiones y otros desembolsos previstos. 

Es importante utilizar las fechas estimadas de cobro y pago, no limitarse a las fechas de emisión de facturas o registro contable. El objetivo es reflejar cuándo se producirá realmente cada movimiento de efectivo. 

Información del ERP 

El ERP contiene información fundamental para elaborar previsiones, especialmente en lo relacionado con la actividad comercial y administrativa. 

Los pedidos, facturas emitidas y recibidas, vencimientos y datos de clientes y proveedores permiten identificar operaciones que tendrán un impacto futuro sobre la tesorería. 

La integración entre el ERP y el sistema de gestión de tesorería facilita la incorporación de estos datos y reduce la necesidad de introducir información manualmente. 

Financiación 

También deben incluirse las operaciones financieras que puedan modificar la posición de tesorería. 

Entre ellas se encuentran: 

  • Vencimientos de préstamos. 
  • Amortizaciones de capital. 
  • Pagos de intereses y comisiones. 
  • Disposiciones previstas de líneas de crédito. 
  • Nuevas operaciones de financiación. 
  • Inversiones financieras y sus vencimientos. 

Incorporar esta información permite conocer cómo afectará la estructura financiera de la empresa a su liquidez futura. 

Impuestos y otras previsiones 

Por último, es importante contemplar otros movimientos que pueden tener un impacto significativo sobre la disponibilidad de efectivo. 

Los pagos de IVA, retenciones, Impuesto sobre Sociedades y otras obligaciones fiscales deben incorporarse según su calendario previsto. 

También conviene considerar operaciones extraordinarias, inversiones comprometidas o gastos no recurrentes que puedan modificar las necesidades de liquidez.

¿Cómo hacer una previsión de tesorería? 

Elaborar una previsión de tesorería requiere organizar la información disponible y proyectar los movimientos de efectivo durante un horizonte temporal determinado. 

Aunque el nivel de detalle dependerá de las características de cada empresa, el proceso puede estructurarse en cinco pasos.

1. Determinar el horizonte temporal y el saldo inicial

Lo primero es establecer qué periodo se quiere analizar: semanas, meses o un ejercicio completo. 

A continuación, se calcula la posición inicial de tesorería, teniendo en cuenta los saldos disponibles en las diferentes cuentas bancarias.

2. Identificar y estimar los cobros

El siguiente paso consiste en recopilar todas las entradas de dinero previstas durante el periodo. 

Es importante revisar las facturas pendientes de cobro, los vencimientos de clientes, las condiciones comerciales y el comportamiento habitual de pago de cada cliente. 

No todos los cobros tienen el mismo grado de certeza. Por eso, conviene diferenciar entre los ingresos confirmados y aquellos que dependen de determinadas condiciones o estimaciones.

3. Identificar y estimar los pagos

A continuación, se recopilan las salidas de dinero previstas. 

Deben incluirse tanto los pagos recurrentes como los extraordinarios, teniendo en cuenta sus fechas de vencimiento y las condiciones acordadas con proveedores, entidades financieras y administraciones públicas. 

También es conveniente distinguir entre pagos comprometidos y desembolsos que todavía pueden variar.

4. Calcular los saldos previstos

Una vez identificados los cobros y pagos, se calcula el saldo de tesorería previsto para cada periodo. 

La fórmula básica es: 

Saldo final = Saldo inicial + Cobros previstos − Pagos previstos 

El saldo final de un periodo se convierte en el saldo inicial del siguiente, permitiendo proyectar la evolución de la liquidez a lo largo del horizonte analizado. 

Si el resultado muestra un saldo negativo o inferior al nivel de liquidez que necesita la empresa, será necesario analizar posibles medidas para cubrir esa necesidad.

5. Revisar y actualizar las previsiones

La previsión no debe elaborarse una única vez y mantenerse sin cambios. 

Es necesario actualizarla periódicamente incorporando los movimientos reales, modificando las fechas de cobro y pago cuando sea necesario y comparando los resultados con las estimaciones iniciales. 

Esta revisión permite detectar desviaciones, mejorar la precisión de las previsiones y adaptar la planificación a la situación real de la empresa. 

Previsión de tesorería a corto, medio y largo plazo 

La planificación de tesorería debe contemplar diferentes horizontes temporales. No todas las previsiones responden a las mismas necesidades ni requieren el mismo nivel de detalle. 

Por eso, es habitual combinar previsiones a corto, medio y largo plazo. 

Previsión de tesorería a corto plazo 

La previsión a corto plazo permite conocer la evolución de la liquidez durante las próximas semanas o meses. 

Su objetivo es controlar los movimientos de efectivo más inmediatos y anticipar posibles desfases entre cobros y pagos. 

Para ello se necesita información detallada sobre saldos bancarios, vencimientos, facturas pendientes y obligaciones financieras. 

En empresas con un volumen elevado de operaciones, puede resultar útil trabajar con previsiones semanales e incluso diarias. 

Plan de tesorería y presupuesto 

El plan de tesorería recoge las previsiones de cobros y pagos de la empresa durante un periodo determinado y permite organizar los recursos financieros necesarios para desarrollar la actividad. 

Habitualmente se vincula a la planificación presupuestaria y permite analizar cómo evolucionará la liquidez durante el ejercicio. 

A diferencia de una previsión operativa de corto plazo, el presupuesto de tesorería suele trabajar con una visión más amplia, incorporando los ingresos y desembolsos previstos para los diferentes meses. 

Forecast o previsión financiera 

El forecast es una actualización de las estimaciones financieras a partir de la información más reciente disponible. 

A medida que avanza el ejercicio, las previsiones iniciales pueden dejar de reflejar la realidad de la empresa. Los cambios en las ventas, los retrasos en los cobros, las nuevas inversiones o las variaciones de los costes pueden modificar la situación prevista. 
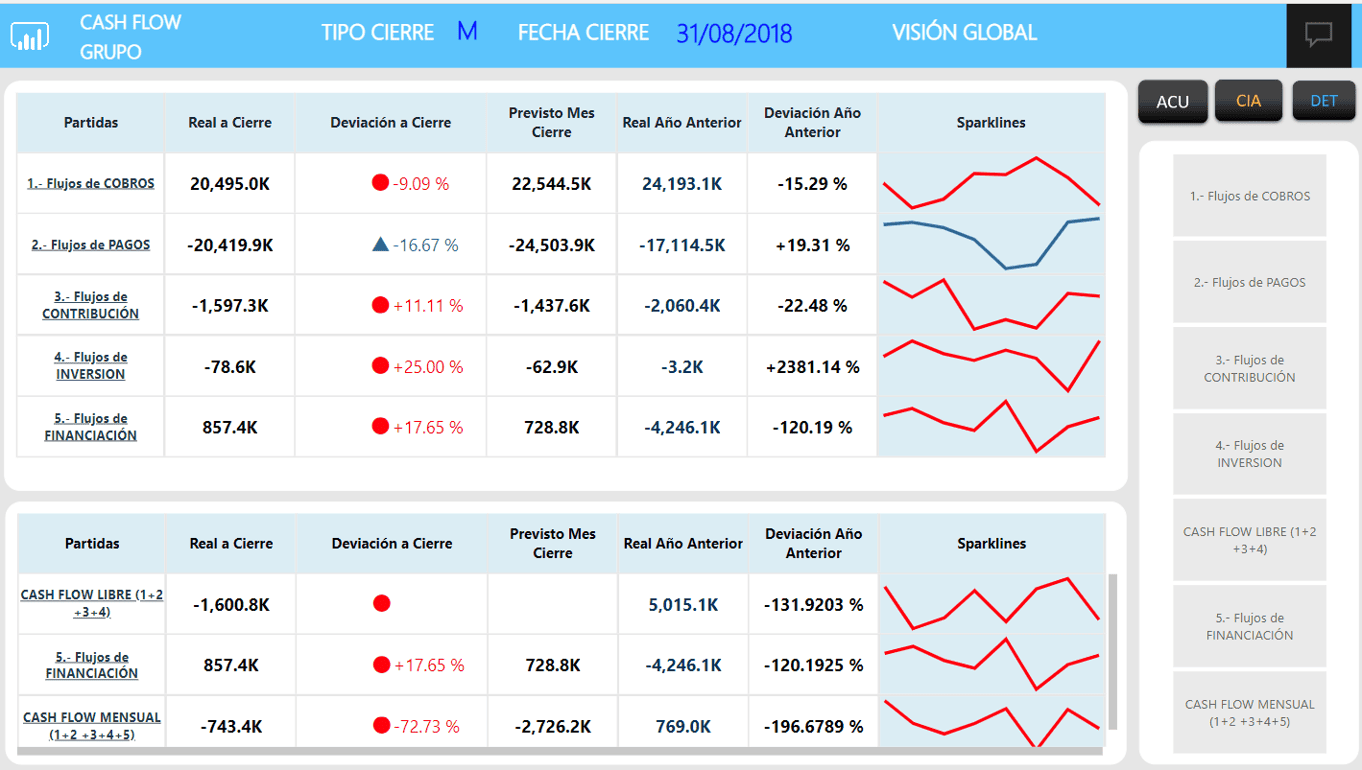
previsión financiera

El forecast permite incorporar estos cambios y actualizar las expectativas sobre la evolución futura de la tesorería. 

Combinar el presupuesto inicial con previsiones actualizadas facilita el seguimiento de las desviaciones y mejora la capacidad de planificación financiera.

Cómo automatizar la previsión de tesorería 

La elaboración de previsiones puede convertirse en un proceso complejo cuando la información financiera está distribuida entre diferentes bancos, ERP, hojas de cálculo y aplicaciones de gestión. 

En estos casos, el departamento financiero debe recopilar los datos, comprobar su consistencia y actualizar manualmente los movimientos previstos. Esto consume tiempo y aumenta el riesgo de trabajar con información incompleta o desactualizada. 

La automatización permite simplificar este proceso mediante la integración de los sistemas de gestión y las fuentes de información financiera. 

Integración bancaria 

La conexión con las entidades financieras permite obtener información sobre los saldos y movimientos bancarios sin depender de la descarga y tratamiento manual de extractos. 

Mediante conexiones basadas en PSD2, EDITRAN y otros sistemas de comunicación bancaria, es posible integrar la información de diferentes entidades en una misma plataform 

Esto facilita disponer de una posición bancaria actualizada y utilizar los movimientos reales como base para revisar las previsiones. 

Integración con el ERP 

La conexión entre el sistema de tesorería y el ERP permite incorporar información sobre facturas, pedidos, cobros, pagos y otras operaciones que tendrán un impacto sobre la liquidez. 

De esta forma, los datos administrativos y financieros pueden utilizarse conjuntamente para elaborar previsiones más completas y reducir la duplicidad de información. 

Automatización de la conciliación y asignación de movimientos 

La conciliación bancaria automatizada permite relacionar los movimientos registrados en los extractos con las operaciones correspondientes en el ERP. 

Esta identificación facilita conocer qué cobros y pagos se han realizado, cuáles siguen pendientes y qué movimientos deben actualizarse en la previsión. 

También ayuda a reducir los procesos manuales de revisión y asignación de operaciones. 

Integración de líneas financieras 

Incorporar información sobre préstamos, líneas de crédito, vencimientos, intereses y amortizaciones permite reflejar con mayor precisión el impacto de las operaciones de financiación sobre la liquidez futura. 

Así, la previsión no se limita a los cobros y pagos comerciales, sino que contempla también los compromisos financieros de la empresa. 

Actualización de la posición de tesorería 

La integración de todas estas fuentes permite disponer de una posición de tesorería actualizada y utilizarla como punto de partida para revisar las previsiones. 

Cuando se producen cambios en los cobros, pagos o condiciones financieras, la información puede incorporarse al modelo para mantener una visión más ajustada de la liquidez futura.

Beneficios de automatizar la previsión de tesorería 

La automatización de la previsión de tesorería no solo permite reducir tareas administrativas. También mejora la calidad de la información y facilita que el departamento financiero pueda dedicar más tiempo al análisis y la planificación. 

Entre sus principales beneficios destacan: 

  • Mayor precisión: trabajar con información integrada y actualizada reduce las diferencias provocadas por datos incompletos o desactualizados. 
  • Ahorro de tiempo: disminuye el trabajo manual de recopilación, consolidación y actualización de información. 
  • Mayor visibilidad: permite consultar la posición de tesorería y su evolución desde una visión conjunta. 
  • Anticipación de necesidades de liquidez: facilita identificar posibles déficits y planificar alternativas de financiación. 
  • Mejor control de las desviaciones: permite comparar los movimientos previstos con los reales y revisar las estimaciones. 
  • Mayor capacidad de análisis: libera recursos del departamento financiero para centrarse en la planificación y la toma de decisiones. 

En definitiva, automatizar el cash forecasting permite convertir la previsión de tesorería en un proceso continuo, conectado con la actividad real de la empresa. 

Software de previsión de tesorería: qué tener en cuenta

Cuando la gestión de tesorería alcanza un determinado nivel de complejidad, las hojas de cálculo pueden dejar de ser suficientes para mantener un control adecuado de la liquidez. 

Un software especializado permite centralizar la información, automatizar procesos y trabajar con previsiones actualizadas a partir de los datos de la organización. 

A la hora de elegir una solución de previsión de tesorería, conviene valorar diferentes aspectos: 

  • Integración bancaria: capacidad para conectar con diferentes entidades financieras y obtener información sobre saldos y movimientos. 
  • Conexión con el ERP: posibilidad de incorporar automáticamente datos de facturas, pedidos, cobros y pagos. 
  • Automatización de procesos: herramientas para facilitar la conciliación bancaria y la actualización de operaciones. 
  • Previsiones y planificación: capacidad para trabajar con diferentes horizontes temporales y analizar la evolución del cash flow. 
  • Gestión de financiación: incorporación de préstamos, líneas financieras, intereses y vencimientos. 
  • Reporting y análisis: disponibilidad de informes y cuadros de mando para realizar el seguimiento de los principales indicadores. 
  • Adaptabilidad: posibilidad de ajustar la solución a la estructura y necesidades de la empresa, especialmente en organizaciones con varias sociedades o cuentas bancarias. 

La elección dependerá del volumen de operaciones, la complejidad de la estructura financiera y el nivel de automatización que necesite cada organización. 

X-Risk Treasury: una solución para la gestión de tesorería 

En Kinesis ayudamos a las empresas a mejorar la gestión financiera mediante soluciones tecnológicas adaptadas a sus necesidades. 

X-Risk Treasury Financial Suite es nuestra solución para la gestión integral de tesorería. Permite conectar la información financiera de la organización y disponer de herramientas para mejorar el control, el análisis y la planificación de los recursos económicos. 

Además, incorpora capacidades predictivas basadas en inteligencia artificial para ayudar a los responsables financieros a interpretar la evolución de la tesorería y disponer de más información para tomar decisiones. 

Descubre X-Risk Treasury y cómo puede ayudarte a mejorar la gestión financiera de tu empresa.

Preguntas frecuentes sobre la previsión de tesorería 

¿Cada cuánto tiempo se debe actualizar una previsión de tesorería? 

La frecuencia depende del volumen de operaciones y de la estabilidad financiera de cada empresa. En organizaciones con una actividad elevada o movimientos frecuentes de efectivo, puede ser conveniente revisar la previsión diariamente o semanalmente. En otros casos, una actualización mensual puede ser suficiente. Lo importante es incorporar los cobros y pagos reales, revisar las desviaciones y adaptar las estimaciones cuando cambien las circunstancias. 

¿Cuáles son los tipos de previsiones de tesorería? 

Las previsiones de tesorería se pueden clasificar según el horizonte temporal que abarcan: 

  • A corto plazo: permiten controlar los cobros y pagos más inmediatos, normalmente durante las próximas semanas o meses, y anticipar posibles necesidades de liquidez. 
  • A medio plazo: ofrecen una visión de la evolución de la tesorería durante los próximos meses y ayudan a planificar los recursos financieros. 
  • A largo plazo: permiten proyectar la liquidez en un horizonte más amplio y respaldar decisiones estratégicas, como inversiones o nuevas operaciones de financiación. 

¿Qué diferencia hay entre un plan de tesorería y una previsión de tesorería? 

El plan de tesorería recoge los cobros y pagos previstos para organizar los recursos financieros de la empresa durante un periodo determinado. La previsión de tesorería, por su parte, permite estimar cómo evolucionará la liquidez a partir de la información disponible y actualizar esas estimaciones conforme se producen cambios en la actividad. Ambos instrumentos son complementarios para mejorar la planificación financiera. 

Aunque ambos conceptos están estrechamente relacionados y en ocasiones se utilizan de forma indistinta, el plan de tesorería suele recoger la planificación de cobros y pagos, mientras que la previsión permite actualizar las estimaciones conforme cambia la información disponible 

¿Cómo se calcula el saldo de tesorería previsto de una empresa? 

Para calcularlo es necesario partir del saldo inicial de tesorería y sumar los cobros estimados, restando los pagos previstos durante el periodo analizado. 

La fórmula básica es: 

Saldo final = Saldo inicial + Cobros previstos − Pagos previstos 

Este cálculo permite conocer la liquidez estimada al cierre de cada periodo y anticipar posibles necesidades de financiación. 

¿Qué ventajas tiene utilizar un software para la previsión de tesorería? 

Un software especializado permite integrar la información bancaria y del ERP, automatizar la conciliación de movimientos y actualizar las previsiones con datos más recientes. También facilita el análisis de diferentes escenarios, el seguimiento de las desviaciones y la identificación anticipada de posibles tensiones de liquidez. De esta forma, el departamento financiero puede dedicar menos tiempo a tareas manuales y más a la planificación y la toma de decisiones.

Rellena este breve formulario para acceder al video o videos que más te interesen ver

Kinesis Consulting | Consultoría tecnológica Barcelona
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como reconocerte cuando vuelves a nuestra web o ayudar a nuestro equipo a comprender qué secciones de la web encuentras más interesantes y útiles.